Rekordumsatz, ein deutlich höheres bereinigtes EBITDA und starke operative Mittelzuflüsse verbessern die Ausgangslage. Gleichzeitig rücken Keliber, Burnstone, Mt Lyell und Brownfield-Projekte näher an wichtige Umsetzungsschritte.

Drittempfehlung (Art. 8 DelVO 2016/958): Unveränderte Weitergabe eines von Dritten erstellten Werbeartikels · Original-Ersteller: SRC swiss resource capital AG · Erstveröffentlichung (Original): 16.09.2026, 5:30 Uhr Berlin/Zürich · Link zur Originalveröffentlichung ·
- Anzeige/Werbung - Dieser Artikel erscheint im Auftrag von Sibanye-Stillwater Limited! · Bezahlte Beziehung: SRC Swiss Resource Capital AG unterhält einen entgeltlichen IR-Beratervertrag mit Sibanye-Stillwater Limited. Ersteller/Verbreiter: SRC Swiss Resource Capital AG · Erstveröffentlichung: 16.09.2026, 5:30 Uhr Berlin/Zürich ·
+++ Rohstoffpreise stärken die Produzenten +++
Sehr geehrte Leserinnen und Leser,
hohe Edelmetallpreise haben den Cashflow vieler Produzenten im ersten Halbjahr 2026 deutlich verbessert. Gleichzeitig bleiben die Märkte volatil: Platin und Palladium reagieren auf die Automobilnachfrage, Lithium steht zwischen wachsender Batterie- und Speichernachfrage sowie zusätzlichem Angebot, und Kupfer wird durch Elektrifizierung und Netzausbau strategisch unterstützt. Für breit aufgestellte Produzenten entsteht daraus ein entscheidender Vorteil: laufende Cashflows können Projekte finanzieren, ohne dass jede Wachstumsstufe allein vom Kapitalmarkt abhängt.

Sibanye-Stillwater Limited (WKN: A2PWVQ) verbindet ein großes südafrikanisches PGM- und Goldgeschäft mit Recycling, Lithium und künftiger Kupferproduktion. Die Investmentthese beruht damit auf vier Säulen: starke operative Mittelzuflüsse, sinkende Nettoverschuldung, mehrere organische Wachstumsprojekte und eine breitere Rohstoffbasis.
Erstes Halbjahr 2026 – ein tolles Ergebnis
Die am 1. September 2026 veröffentlichten Halbjahreszahlen zeigen den Einfluss des Preisumfelds klar. Der Umsatz stieg im ersten Halbjahr um 64 % auf 89,98 Mrd. Rand, das bereinigte EBITDA erhöhte sich um 111 % auf 31,84 Mrd. Rand. Nach einem Verlust von 3,91 Mrd. Rand im Vorjahreszeitraum erzielte Sibanye einen Gewinn von 18,81 Mrd. Rand. Der Netto-Cashflow aus operativer Tätigkeit erreichte 19,6 Mrd. Rand. Die Bilanz verbesserte sich ebenfalls. Die Nettoverschuldung wurde gegenüber Ende 2025 mehr als halbiert und lag zum 30. Juni 2026 bei rund 9,7 Mrd. Rand. Das Unternehmen meldete zudem eine Zwischendividende von 201 Cent je Aktie.
Der durchschnittlich erzielte PGM-Korbpreis der südafrikanischen Aktivitäten stieg um 67 % auf 2.681 US-Dollar je 4E-Unze. 4E steht für Platin, Palladium, Rhodium und Gold. Der durchschnittlich erzielte Goldpreis in Südafrika erhöhte sich um 35 % auf 4.597 US-Dollar je Unze.
Südafrikanische PGM-Aktivitäten bleiben der Ertragsmotor
Die südafrikanischen PGM-Aktivitäten produzierten im ersten Halbjahr einschließlich des Einkaufs von Drittmaterial 831.307 4E-Unzen. Das entsprach einem Rückgang von einem Prozent. Das bereinigte EBITDA stieg dennoch um 302 % auf 19,2 Mrd. Rand. Die vom Unternehmen ausgewiesene AISC-Marge betrug 44 Prozent. Die AISC-Prognose von 26.500 bis 27.500 Rand je 4E-Unze bezieht sich auf die gemanagten südafrikanischen PGM-Aktivitäten und schließt bestimmte Kosten für Drittmaterial sowie Mimosa aus. Für das Gesamtjahr hält Sibanye an einer Produktionsprognose von 1,65 bis 1,75 Mio. 4E-Unzen fest. Die Prognose umfasst Drittmaterial und 50 % der zurechenbaren Mimosa-Produktion. Die Kombination aus stabiler Produktion und höheren Preisen liefert den aktuellen Erfolg.
Brownfield-Projekte mit vorhandener Infrastruktur
Brownfield-Projekte bauen auf vorhandenen Schächten, Anlagen oder Betriebserfahrungen auf. Dadurch könnte der Kapitalbedarf gegenüber einem vollständig neuen Greenfield-Projekt geringer und die Umsetzung planbarer sein.
Bei Marikana nähert sich K4 nach Unternehmensangaben dem stabilen Produktionsniveau. In Rustenburg wurde der Aufbau des Siphumelele-UG2-Projekts begonnen. UG2 bezeichnet eine chrom- und PGM-haltige Erzlage. Nach Unternehmensplanung könnten die südafrikanischen Brownfield-Projekte dazu beitragen, langfristig ein Produktionsprofil von etwa 1,5 Mio. 4E-Unzen pro Jahr zu erhalten und den Anteil mechanisierter Förderung zu erhöhen.
Parallel dazu laufen bei Kwezi Konsultationen über eine mögliche Restrukturierung. Der Schacht nähert sich nach Unternehmensangaben dem Ende seiner wirtschaftlichen Lebensdauer. Eine endgültige Entscheidung ist noch nicht getroffen. Für Anleger ist dies ein konkreter Hinweis darauf, dass Portfolioverbesserung und Kostenkontrolle auch Anpassungen bestehender Betriebe umfassen können.
Goldgeschäft mit höherem Cashflow
Die südafrikanischen Goldaktivitäten produzierten im ersten Halbjahr 293.665 Unzen. Die Produktion lag damit zwei Prozent unter dem Vorjahreswert. Eine neun Prozent niedrigere Untertageproduktion wurde durch eine um 13 % höhere Oberflächenproduktion teilweise ausgeglichen. Die Goldverkäufe stiegen auf 308.261 Unzen.
Das bereinigte EBITDA erreichte 9,0 Mrd. Rand. Zugleich erhöhte sich die AISC auf 3.105 US-Dollar je Unze. Als Gründe nennt Sibanye unter anderem höhere Royalties, gestiegene Pumpkosten bei Driefontein, Inflation und höhere Kosten für zugekauftes Material bei Cooke. Der höhere Goldpreis überkompensierte diese Belastungen im ersten Halbjahr.
Burnstone soll die Goldbasis verjüngen
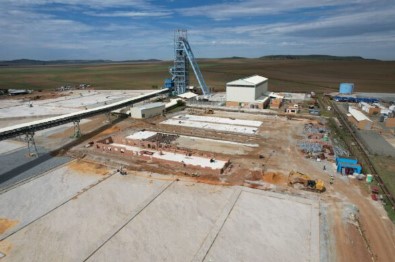
Burnstone könnte mittelfristig eine wichtige Rolle für die südafrikanische Goldproduktion übernehmen. Im stabilisierten Betrieb soll das Projekt nach Unternehmensangaben rund 130.000 Unzen Gold pro Jahr liefern. Das Projekt würde damit nicht nur zusätzliche Produktion ermöglichen, sondern könnte auch zur Reserveersetzung beitragen und die Abhängigkeit von tieferen, kostenintensiveren Abbaubereichen verringern.
Quelle: Sibanye-Stillwater Limited
Für 2026 sind nach der Unternehmensguidance 98 Mio. Rand beziehungsweise rund 5 Mio. US-Dollar Projektkapital vorgesehen. Der wirtschaftliche Beitrag hängt davon ab, ob Bau, Finanzierung, Genehmigungen und Hochlauf im vorgesehenen Rahmen bleiben.
Keliber wechselt von der Bauphase in den Hochlauf
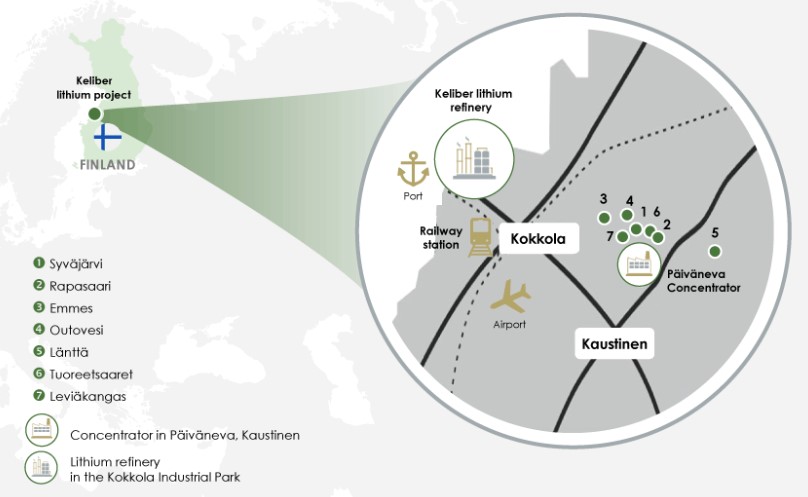
Keliber ist der wichtigste neue Lithiumbaustein im Konzernportfolio. Im ersten Halbjahr begann die Förderung in der Syväjärvi-Mine. Bis Ende Juni wurden 217.500 Tonnen Erz abgebaut und ein Vorrat von 185.500 Tonnen aufgebaut. Im April begann die Heißinbetriebnahme des Konzentrators. Dabei wurden kontinuierliche Betriebsphasen von bis zu 142 Stunden erreicht. Der nächste Schritt ist die Stabilisierung von Erzaufbereitung und Konzentratqualität. Für 2026 plant Sibanye eine Produktion von 15.000 bis 20.000 Tonnen Spodumen-Konzentrat. Die 2026-Guidance von 180 bis 190 Mio. Euro umfasst Bau-, Anlauf-, Erhaltungs- und aktivierte Kosten. Bis Ende Juni beliefen sich die kumulierten Bauausgaben auf 719 Mio. Euro.
Quelle: Sibanye-Stillwater Limited
Lithium eröffnet Sibanye-Stillwater (WKN: A2PWVQ) einen neuen Zukunftsmarkt, erhöht aber zugleich die Komplexität des Konzerns. Die integrierte Inbetriebnahme, die Lithiumpreise und die Anlaufkurve bleiben die entscheidenden Variablen. Der Konzern selbst verfolgt daher einen gestuften Hochlauf, um technische und finanzielle Risiken zu begrenzen.
Mt Lyell bringt eine zusätzliche Kupferoption
Mit Mt Lyell in Tasmanien verfügt Sibanye über ein weiteres organisches Wachstumsprojekt. Nach der positiven Investitionsentscheidung des Boards soll das Projekt im stabilisierten Betrieb etwa 26.000 Tonnen Kupfer, 16.000 Unzen Gold und 116.000 Unzen Silber pro Jahr produzieren. Die Erstproduktion wird derzeit für Anfang 2029 erwartet. Mt Lyell erweitert die Rohstoffbasis um Kupfer und könnte damit von langfristigen Trends bei Stromnetzen, Rechenzentren und Elektrifizierung profitieren.
Recycling wird zur eigenständigen Wachstumssäule
Das Recyclinggeschäft liefert einen zusätzlichen Cashflow außerhalb des klassischen Minenbetriebs. Es umfasst die Standorte in Pennsylvania, North Carolina und Montana. Im ersten Halbjahr stieg die Menge der recycelten und verkauften Edelmetalle um 142 % auf rund 2,8 Mio. Unzen. Die Goldäquivalente erhöhten sich auf 244.000 Unzen nach 165.000 Unzen im Vorjahr.
Das bereinigte EBITDA des Recyclinggeschäfts erreichte 164 Mio. US-Dollar. Der Beitrag ist vor allem durch die Integration von North Carolina, höhere Volumina in Pennsylvania, Feed-Optimierung und das Preisumfeld gestiegen. Die weitere Entwicklung hängt von verfügbaren Feedstocks, Metallpreisen, Verarbeitungskosten und der operativen Integration ab.
Aktuelle operative Themen bleiben wichtig
Neben den Wachstumsprojekten müssen Anleger die operative Umsetzung im Blick behalten. Für Teile des US-PGM-Geschäfts wurde Anfang September ein Streik der United Steelworkers gemeldet. Betroffen waren Stillwater East und die Columbus-Aufbereitungsanlage. East Boulder war nicht betroffen.
Zusätzliche Einblicke finden Sie im folgenden Video.
Der nachfolgende, von Commodity-TV produzierte Beitrag wurde von Sibanye-Stillwater bezahlt und erscheint im Auftrag des Unternehmens.
Fazit und nächste Meilensteine
Sibanye-Stillwater Limited (WKN: A2PWVQ) startet aus einer deutlich verbesserten finanziellen Position in die nächste Entwicklungsphase. Höhere Metallpreise haben im H1-2026 den Cashflow gestärkt, die Nettoverschuldung sank, und mehrere Projekte rücken in die Umsetzung. Bei Keliber steht nun der Produktionshochlauf an. Burnstone muss Bau und Anlauf bestätigen. Mt Lyell ist auf dem Weg die nächsten Entwicklungs- und Finanzierungsstufen erreichen. Bei den Brownfield-Projekten gilt es, die geplanten Produktionsbeiträge bei kontrollierten Kosten zu realisieren. Für die Aktie ergibt sich daraus eine nachvollziehbare Perspektive.
Glück auf und herzliche Grüße aus der Schweiz,
Ihr Marc Ollinger
Swiss Resource Capital AG
Die Swiss Resource Capital AG auf einen Blick:
- Unsere Homepage: https://www.resource-capital.ch/de/
- Interessante und exklusive Videos und Interviews: https://www.rohstoff-tv.com/, https://www.commodity-tv.com/ und https://www.youtube.com/@SwissResourceCapitalAG
- Alle kostenlosen Rohstoff-Reports: https://www.rohstoff-reports.com/
- Anmeldung zu unseren Roadshows: https://www.european-roadshows.com/de/
- SRC Mining Special Situations Zertifikat: http://www.wikifolio.com/de/ch/w/wf0srcplus
Offenlegung und Disclaimer
Anzeige / Werbung: Dieser Artikel erscheint im Auftrag von Sibanye-Stillwater Limited. SRC swiss resource capital AG unterhält mit Sibanye-Stillwater Limited einen entgeltlichen Investor-Relations- und Kommunikationsvertrag. Diese Beziehung begründet einen wirtschaftlichen Interessenkonflikt und wird hiermit klar und auffällig offengelegt.
Ersteller und Verbreiter: SRC swiss resource capital AG; Autor: freier Wirtschaftsjournalist; Redaktionsstand: 14. September 2026
Die Veröffentlichung wurde Sibanye-Stillwater Limited nicht zur Prüfung oder Freigabe vorgelegt. Sie ist eine bezahlte Marketing- und Investor-Relations-Mitteilung und keine unabhängige Finanzanalyse. Sie stellt keine individuelle Anlageberatung, Anlagevermittlung, Vermögensverwaltung, Aufforderung zum Kauf oder Verkauf, kein öffentliches Angebot und keinen Prospekt dar. Es wird kein Kursziel genannt und keine ausdrückliche Kauf-, Halte- oder Verkaufsempfehlung ausgesprochen.
Die Einordnung als Marketingmitteilung lässt etwaige gesetzliche Pflichten unberührt, die sich nach Inhalt, Verbreitungsform und konkreter Ausgestaltung der Veröffentlichung ergeben können. Soweit Art. 20 MAR, die Delegierte Verordnung (EU) 2016/958 sowie §§ 85 und 86 WpHG anwendbar sind, werden die dort vorgesehenen Anforderungen an objektive Darstellung, Quellen, Zeitangaben und Interessenkonflikte berücksichtigt.
Informationsgrundlage und Kennzahlen
Die Informationen beruhen insbesondere auf Sibanye-Stillwaters „Operating and financial results for the six months ended 30 June 2026“ vom 1. September 2026 sowie auf den Unternehmensmeldungen zur US-PGM-Arbeitsbeziehung vom 2. September 2026 und zur Kwezi-Konsultation vom 8. September 2026. Ergänzend wurden weitere öffentlich zugängliche Unternehmensinformationen verwendet. Eine eigene technische Prüfung oder unabhängige Verifizierung der vom Unternehmen veröffentlichten Produktions-, Projekt- oder Wirtschaftlichkeitsangaben wurde nicht durchgeführt. Intro-Bild: Sibanye-Stillwater
Bereinigtes EBITDA, AISC, notionaler Free Cashflow, 4E-Unzen, 2E-Unzen und weitere nicht nach IFRS standardisierte Kennzahlen werden entsprechend der Definition des Unternehmens verwendet. Sie sind möglicherweise nicht mit gleichnamigen Kennzahlen anderer Unternehmen vergleichbar und dürfen nicht isoliert von IFRS-Kennzahlen betrachtet werden. 4E umfasst Platin, Palladium, Rhodium und Gold; 2E umfasst Platin und Palladium.
Interessenkonflikte und Vergütung
Nach dem zum Redaktionsschluss zugrunde gelegten Bestandsabgleich hielt die SRC swiss resource capital AG keine Aktien oder ADRs von Sibanye-Stillwater. Ebenso bestanden keine Optionen, Warrants, sonstigen Derivate oder Netto-Long-/Short-Positionen von mindestens 0,5 Prozent. Künftige Geschäfte sind möglich. Eine solche Möglichkeit begründet keinen Anspruch auf eine positive Darstellung.
Die Veröffentlichung kann die Aufmerksamkeit für Sibanye-Stillwater und deren Wertpapiere erhöhen und dadurch Marktstimmung oder Handel beeinflussen. Weitere entgeltliche oder geschäftliche Beziehungen sind vor Veröffentlichung gesondert zu prüfen und gegebenenfalls zu ergänzen.
Chancen und Risiken
Mögliche Chancen ergeben sich aus einer anhaltend positiven Entwicklung der Gold-, Platin-, Palladium-, Rhodium-, Kupfer- und Lithiumpreise, stabiler Produktion, sinkenden Stückkosten, dem Keliber-Hochlauf, Burnstone, Mt Lyell, den südafrikanischen Brownfield-Projekten und der Skalierung des Recyclinggeschäfts. Diese Entwicklungen sind nicht sicher und hängen von den jeweiligen Annahmen und Rahmenbedingungen ab.
Ein Investment in Sibanye-Stillwater ist mit erheblichen Risiken verbunden und kann bis zum Totalverlust des eingesetzten Kapitals führen. Zu den wesentlichen Risiken zählen insbesondere Rohstoffpreis-, Wechselkurs-, Inflations-, Energie-, Arbeits- und Materialkostenrisiken, operative und technische Risiken, geologische und metallurgische Risiken, Produktionsausfälle, Sicherheitsrisiken, Arbeitskonflikte und Restrukturierungen, politische und regulatorische Risiken, Genehmigungsrisiken, Finanzierungs- und Liquiditätsrisiken, hohe Kapitalintensität, Projektüberschreitungen, Hochlauf- und Ramp-up-Risiken bei Keliber, Burnstone und Mt Lyell sowie Risiken aus Recyclingvolumen und Feedstock-Verfügbarkeit.
Die aktuelle Kwezi-Konsultation und die arbeitsbezogenen Themen im US-PGM-Geschäft können Produktion, Kosten und Zeitpläne beeinflussen. Die tatsächliche Entwicklung kann von den veröffentlichten Unternehmensplanungen und Studien erheblich abweichen.
Zukunftsgerichtete Aussagen
Diese Veröffentlichung kann zukunftsgerichtete Aussagen und Erwartungen enthalten. Dazu zählen Aussagen über Produktion, Kosten, Rohstoffpreise, Projektentwicklung, Investitionen, Cashflows, Dividenden, Inbetriebnahmen, Produktionssteigerungen, Kostenreduzierungen und die Entwicklung einzelner Geschäftsbereiche. Solche Aussagen beruhen auf Annahmen und Erwartungen zum Zeitpunkt der Veröffentlichung und sind mit bekannten und unbekannten Risiken verbunden. Tatsächliche Ergebnisse können wesentlich abweichen. Anleger sollten zukunftsgerichteten Aussagen kein unangemessenes Vertrauen schenken.
Keine Billigung durch Aufsichtsbehörden
Diese Veröffentlichung wurde weder von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), der British Columbia Securities Commission (BCSC), der Johannesburg Stock Exchange, der New York Stock Exchange noch von einer anderen Wertpapieraufsichtsbehörde geprüft oder genehmigt. Die Bezugnahme auf regulatorische Vorschriften stellt keine Aussage über eine Billigung oder Konformitätsbestätigung durch eine Aufsichtsbehörde dar.
Die Veröffentlichung ist als Promotional Communication beziehungsweise Investor-Relations-Material einzuordnen. Die Beziehung zwischen Sibanye-Stillwater Limited und SRC swiss resource capital AG wird bereits am Anfang dieser Veröffentlichung offengelegt.
Haftung und weitere Hinweise
Alle Informationen wurden mit angemessener journalistischer Sorgfalt zusammengestellt. Trotz sorgfältiger Recherche kann keine Gewähr für die Richtigkeit, Vollständigkeit, Aktualität oder das tatsächliche Eintreten der dargestellten Entwicklungen übernommen werden. Eine Haftung richtet sich nach den gesetzlichen Vorschriften. Zwingende gesetzliche Haftungsansprüche bleiben unberührt. Diese Veröffentlichung ersetzt weder eine eigene Prüfung der Wertpapiere noch eine individuelle Anlageberatung.
Einsatz KI-gestützter Systeme: Bei der Erstellung und redaktionellen Bearbeitung dieser Veröffentlichung können KI-gestützte Systeme als redaktionelle Hilfsmittel eingesetzt werden. Alle zur Veröffentlichung bestimmten Inhalte werden einer substanziellen menschlichen und redaktionellen Prüfung unterzogen. Die Verantwortung für den veröffentlichten Inhalt verbleibt beim verantwortlichen Autor beziehungsweise Herausgeber.
Diese Veröffentlichung ist urheberrechtlich geschützt. Eine vollständige oder auszugsweise Vervielfältigung, Weitergabe oder kommerzielle Nutzung bedarf der vorherigen Zustimmung des Rechteinhabers. Sie stellt insbesondere kein Angebot zum Verkauf oder eine Aufforderung zum Kauf von Wertpapieren in den Vereinigten Staaten dar. Eine Verbreitung in Rechtsordnungen, in denen sie gesetzlich unzulässig ist, ist nicht gestattet.
Verantwortlich im Sinne des § 18 Abs. 2 MStV: Marc Ollinger, SRC swiss resource capital AG
Drittempfehlung (Art. 8 DelVO 2016/958): Unveränderte Weitergabe eines von Dritten erstellten Werbeartikels · Original-Ersteller: SRC swiss resource capital AG · Erstveröffentlichung (Original): 16.09.2026, 5:30 Uhr Berlin/Zürich · Link zur Originalveröffentlichung ·
- Anzeige/Werbung - Dieser Artikel erscheint im Auftrag von Sibanye-Stillwater Limited! · Bezahlte Beziehung: SRC Swiss Resource Capital AG unterhält einen entgeltlichen IR-Beratervertrag mit Sibanye-Stillwater Limited. Ersteller/Verbreiter: SRC Swiss Resource Capital AG · Erstveröffentlichung: 16.09.2026, 5:30 Uhr Berlin/Zürich ·
+++ Rohstoffpreise stärken die Produzenten +++
Sehr geehrte Leserinnen und Leser,
hohe Edelmetallpreise haben den Cashflow vieler Produzenten im ersten Halbjahr 2026 deutlich verbessert. Gleichzeitig bleiben die Märkte volatil: Platin und Palladium reagieren auf die Automobilnachfrage, Lithium steht zwischen wachsender Batterie- und Speichernachfrage sowie zusätzlichem Angebot, und Kupfer wird durch Elektrifizierung und Netzausbau strategisch unterstützt. Für breit aufgestellte Produzenten entsteht daraus ein entscheidender Vorteil: laufende Cashflows können Projekte finanzieren, ohne dass jede Wachstumsstufe allein vom Kapitalmarkt abhängt.
Sibanye-Stillwater Limited (WKN: A2PWVQ) verbindet ein großes südafrikanisches PGM- und Goldgeschäft mit Recycling, Lithium und künftiger Kupferproduktion. Die Investmentthese beruht damit auf vier Säulen: starke operative Mittelzuflüsse, sinkende Nettoverschuldung, mehrere organische Wachstumsprojekte und eine breitere Rohstoffbasis.
Erstes Halbjahr 2026 – ein tolles Ergebnis
Die am 1. September 2026 veröffentlichten Halbjahreszahlen zeigen den Einfluss des Preisumfelds klar. Der Umsatz stieg im ersten Halbjahr um 64 % auf 89,98 Mrd. Rand, das bereinigte EBITDA erhöhte sich um 111 % auf 31,84 Mrd. Rand. Nach einem Verlust von 3,91 Mrd. Rand im Vorjahreszeitraum erzielte Sibanye einen Gewinn von 18,81 Mrd. Rand. Der Netto-Cashflow aus operativer Tätigkeit erreichte 19,6 Mrd. Rand. Die Bilanz verbesserte sich ebenfalls. Die Nettoverschuldung wurde gegenüber Ende 2025 mehr als halbiert und lag zum 30. Juni 2026 bei rund 9,7 Mrd. Rand. Das Unternehmen meldete zudem eine Zwischendividende von 201 Cent je Aktie.
Der durchschnittlich erzielte PGM-Korbpreis der südafrikanischen Aktivitäten stieg um 67 % auf 2.681 US-Dollar je 4E-Unze. 4E steht für Platin, Palladium, Rhodium und Gold. Der durchschnittlich erzielte Goldpreis in Südafrika erhöhte sich um 35 % auf 4.597 US-Dollar je Unze.
Südafrikanische PGM-Aktivitäten bleiben der Ertragsmotor
Die südafrikanischen PGM-Aktivitäten produzierten im ersten Halbjahr einschließlich des Einkaufs von Drittmaterial 831.307 4E-Unzen. Das entsprach einem Rückgang von einem Prozent. Das bereinigte EBITDA stieg dennoch um 302 % auf 19,2 Mrd. Rand. Die vom Unternehmen ausgewiesene AISC-Marge betrug 44 Prozent. Die AISC-Prognose von 26.500 bis 27.500 Rand je 4E-Unze bezieht sich auf die gemanagten südafrikanischen PGM-Aktivitäten und schließt bestimmte Kosten für Drittmaterial sowie Mimosa aus. Für das Gesamtjahr hält Sibanye an einer Produktionsprognose von 1,65 bis 1,75 Mio. 4E-Unzen fest. Die Prognose umfasst Drittmaterial und 50 % der zurechenbaren Mimosa-Produktion. Die Kombination aus stabiler Produktion und höheren Preisen liefert den aktuellen Erfolg.
Brownfield-Projekte mit vorhandener Infrastruktur
Brownfield-Projekte bauen auf vorhandenen Schächten, Anlagen oder Betriebserfahrungen auf. Dadurch könnte der Kapitalbedarf gegenüber einem vollständig neuen Greenfield-Projekt geringer und die Umsetzung planbarer sein.
Bei Marikana nähert sich K4 nach Unternehmensangaben dem stabilen Produktionsniveau. In Rustenburg wurde der Aufbau des Siphumelele-UG2-Projekts begonnen. UG2 bezeichnet eine chrom- und PGM-haltige Erzlage. Nach Unternehmensplanung könnten die südafrikanischen Brownfield-Projekte dazu beitragen, langfristig ein Produktionsprofil von etwa 1,5 Mio. 4E-Unzen pro Jahr zu erhalten und den Anteil mechanisierter Förderung zu erhöhen.
Parallel dazu laufen bei Kwezi Konsultationen über eine mögliche Restrukturierung. Der Schacht nähert sich nach Unternehmensangaben dem Ende seiner wirtschaftlichen Lebensdauer. Eine endgültige Entscheidung ist noch nicht getroffen. Für Anleger ist dies ein konkreter Hinweis darauf, dass Portfolioverbesserung und Kostenkontrolle auch Anpassungen bestehender Betriebe umfassen können.
Goldgeschäft mit höherem Cashflow
Die südafrikanischen Goldaktivitäten produzierten im ersten Halbjahr 293.665 Unzen. Die Produktion lag damit zwei Prozent unter dem Vorjahreswert. Eine neun Prozent niedrigere Untertageproduktion wurde durch eine um 13 % höhere Oberflächenproduktion teilweise ausgeglichen. Die Goldverkäufe stiegen auf 308.261 Unzen.
Das bereinigte EBITDA erreichte 9,0 Mrd. Rand. Zugleich erhöhte sich die AISC auf 3.105 US-Dollar je Unze. Als Gründe nennt Sibanye unter anderem höhere Royalties, gestiegene Pumpkosten bei Driefontein, Inflation und höhere Kosten für zugekauftes Material bei Cooke. Der höhere Goldpreis überkompensierte diese Belastungen im ersten Halbjahr.
Burnstone soll die Goldbasis verjüngen
Burnstone könnte mittelfristig eine wichtige Rolle für die südafrikanische Goldproduktion übernehmen. Im stabilisierten Betrieb soll das Projekt nach Unternehmensangaben rund 130.000 Unzen Gold pro Jahr liefern. Das Projekt würde damit nicht nur zusätzliche Produktion ermöglichen, sondern könnte auch zur Reserveersetzung beitragen und die Abhängigkeit von tieferen, kostenintensiveren Abbaubereichen verringern.
Quelle: Sibanye-Stillwater Limited
Für 2026 sind nach der Unternehmensguidance 98 Mio. Rand beziehungsweise rund 5 Mio. US-Dollar Projektkapital vorgesehen. Der wirtschaftliche Beitrag hängt davon ab, ob Bau, Finanzierung, Genehmigungen und Hochlauf im vorgesehenen Rahmen bleiben.
Keliber wechselt von der Bauphase in den Hochlauf
Keliber ist der wichtigste neue Lithiumbaustein im Konzernportfolio. Im ersten Halbjahr begann die Förderung in der Syväjärvi-Mine. Bis Ende Juni wurden 217.500 Tonnen Erz abgebaut und ein Vorrat von 185.500 Tonnen aufgebaut. Im April begann die Heißinbetriebnahme des Konzentrators. Dabei wurden kontinuierliche Betriebsphasen von bis zu 142 Stunden erreicht. Der nächste Schritt ist die Stabilisierung von Erzaufbereitung und Konzentratqualität. Für 2026 plant Sibanye eine Produktion von 15.000 bis 20.000 Tonnen Spodumen-Konzentrat. Die 2026-Guidance von 180 bis 190 Mio. Euro umfasst Bau-, Anlauf-, Erhaltungs- und aktivierte Kosten. Bis Ende Juni beliefen sich die kumulierten Bauausgaben auf 719 Mio. Euro.
Quelle: Sibanye-Stillwater Limited
Lithium eröffnet Sibanye-Stillwater (WKN: A2PWVQ) einen neuen Zukunftsmarkt, erhöht aber zugleich die Komplexität des Konzerns. Die integrierte Inbetriebnahme, die Lithiumpreise und die Anlaufkurve bleiben die entscheidenden Variablen. Der Konzern selbst verfolgt daher einen gestuften Hochlauf, um technische und finanzielle Risiken zu begrenzen.
Mt Lyell bringt eine zusätzliche Kupferoption
Mit Mt Lyell in Tasmanien verfügt Sibanye über ein weiteres organisches Wachstumsprojekt. Nach der positiven Investitionsentscheidung des Boards soll das Projekt im stabilisierten Betrieb etwa 26.000 Tonnen Kupfer, 16.000 Unzen Gold und 116.000 Unzen Silber pro Jahr produzieren. Die Erstproduktion wird derzeit für Anfang 2029 erwartet. Mt Lyell erweitert die Rohstoffbasis um Kupfer und könnte damit von langfristigen Trends bei Stromnetzen, Rechenzentren und Elektrifizierung profitieren.
Recycling wird zur eigenständigen Wachstumssäule
Das Recyclinggeschäft liefert einen zusätzlichen Cashflow außerhalb des klassischen Minenbetriebs. Es umfasst die Standorte in Pennsylvania, North Carolina und Montana. Im ersten Halbjahr stieg die Menge der recycelten und verkauften Edelmetalle um 142 % auf rund 2,8 Mio. Unzen. Die Goldäquivalente erhöhten sich auf 244.000 Unzen nach 165.000 Unzen im Vorjahr.
Das bereinigte EBITDA des Recyclinggeschäfts erreichte 164 Mio. US-Dollar. Der Beitrag ist vor allem durch die Integration von North Carolina, höhere Volumina in Pennsylvania, Feed-Optimierung und das Preisumfeld gestiegen. Die weitere Entwicklung hängt von verfügbaren Feedstocks, Metallpreisen, Verarbeitungskosten und der operativen Integration ab.
Aktuelle operative Themen bleiben wichtig
Neben den Wachstumsprojekten müssen Anleger die operative Umsetzung im Blick behalten. Für Teile des US-PGM-Geschäfts wurde Anfang September ein Streik der United Steelworkers gemeldet. Betroffen waren Stillwater East und die Columbus-Aufbereitungsanlage. East Boulder war nicht betroffen.
Zusätzliche Einblicke finden Sie im folgenden Video.
Der nachfolgende, von Commodity-TV produzierte Beitrag wurde von Sibanye-Stillwater bezahlt und erscheint im Auftrag des Unternehmens.
Fazit und nächste Meilensteine
Sibanye-Stillwater Limited (WKN: A2PWVQ) startet aus einer deutlich verbesserten finanziellen Position in die nächste Entwicklungsphase. Höhere Metallpreise haben im H1-2026 den Cashflow gestärkt, die Nettoverschuldung sank, und mehrere Projekte rücken in die Umsetzung. Bei Keliber steht nun der Produktionshochlauf an. Burnstone muss Bau und Anlauf bestätigen. Mt Lyell ist auf dem Weg die nächsten Entwicklungs- und Finanzierungsstufen erreichen. Bei den Brownfield-Projekten gilt es, die geplanten Produktionsbeiträge bei kontrollierten Kosten zu realisieren. Für die Aktie ergibt sich daraus eine nachvollziehbare Perspektive.
Glück auf und herzliche Grüße aus der Schweiz,
Ihr Marc Ollinger
Swiss Resource Capital AG
Die Swiss Resource Capital AG auf einen Blick:
- Unsere Homepage: https://www.resource-capital.ch/de/
- Interessante und exklusive Videos und Interviews: https://www.rohstoff-tv.com/, https://www.commodity-tv.com/ und https://www.youtube.com/@SwissResourceCapitalAG
- Alle kostenlosen Rohstoff-Reports: https://www.rohstoff-reports.com/
- Anmeldung zu unseren Roadshows: https://www.european-roadshows.com/de/
- SRC Mining Special Situations Zertifikat: http://www.wikifolio.com/de/ch/w/wf0srcplus
Offenlegung und Disclaimer
Anzeige / Werbung: Dieser Artikel erscheint im Auftrag von Sibanye-Stillwater Limited. SRC swiss resource capital AG unterhält mit Sibanye-Stillwater Limited einen entgeltlichen Investor-Relations- und Kommunikationsvertrag. Diese Beziehung begründet einen wirtschaftlichen Interessenkonflikt und wird hiermit klar und auffällig offengelegt.
Ersteller und Verbreiter: SRC swiss resource capital AG; Autor: freier Wirtschaftsjournalist; Redaktionsstand: 14. September 2026
Die Veröffentlichung wurde Sibanye-Stillwater Limited nicht zur Prüfung oder Freigabe vorgelegt. Sie ist eine bezahlte Marketing- und Investor-Relations-Mitteilung und keine unabhängige Finanzanalyse. Sie stellt keine individuelle Anlageberatung, Anlagevermittlung, Vermögensverwaltung, Aufforderung zum Kauf oder Verkauf, kein öffentliches Angebot und keinen Prospekt dar. Es wird kein Kursziel genannt und keine ausdrückliche Kauf-, Halte- oder Verkaufsempfehlung ausgesprochen.
Die Einordnung als Marketingmitteilung lässt etwaige gesetzliche Pflichten unberührt, die sich nach Inhalt, Verbreitungsform und konkreter Ausgestaltung der Veröffentlichung ergeben können. Soweit Art. 20 MAR, die Delegierte Verordnung (EU) 2016/958 sowie §§ 85 und 86 WpHG anwendbar sind, werden die dort vorgesehenen Anforderungen an objektive Darstellung, Quellen, Zeitangaben und Interessenkonflikte berücksichtigt.
Informationsgrundlage und Kennzahlen
Die Informationen beruhen insbesondere auf Sibanye-Stillwaters „Operating and financial results for the six months ended 30 June 2026“ vom 1. September 2026 sowie auf den Unternehmensmeldungen zur US-PGM-Arbeitsbeziehung vom 2. September 2026 und zur Kwezi-Konsultation vom 8. September 2026. Ergänzend wurden weitere öffentlich zugängliche Unternehmensinformationen verwendet. Eine eigene technische Prüfung oder unabhängige Verifizierung der vom Unternehmen veröffentlichten Produktions-, Projekt- oder Wirtschaftlichkeitsangaben wurde nicht durchgeführt. Intro-Bild: Sibanye-Stillwater
Bereinigtes EBITDA, AISC, notionaler Free Cashflow, 4E-Unzen, 2E-Unzen und weitere nicht nach IFRS standardisierte Kennzahlen werden entsprechend der Definition des Unternehmens verwendet. Sie sind möglicherweise nicht mit gleichnamigen Kennzahlen anderer Unternehmen vergleichbar und dürfen nicht isoliert von IFRS-Kennzahlen betrachtet werden. 4E umfasst Platin, Palladium, Rhodium und Gold; 2E umfasst Platin und Palladium.
Interessenkonflikte und Vergütung
Nach dem zum Redaktionsschluss zugrunde gelegten Bestandsabgleich hielt die SRC swiss resource capital AG keine Aktien oder ADRs von Sibanye-Stillwater. Ebenso bestanden keine Optionen, Warrants, sonstigen Derivate oder Netto-Long-/Short-Positionen von mindestens 0,5 Prozent. Künftige Geschäfte sind möglich. Eine solche Möglichkeit begründet keinen Anspruch auf eine positive Darstellung.
Die Veröffentlichung kann die Aufmerksamkeit für Sibanye-Stillwater und deren Wertpapiere erhöhen und dadurch Marktstimmung oder Handel beeinflussen. Weitere entgeltliche oder geschäftliche Beziehungen sind vor Veröffentlichung gesondert zu prüfen und gegebenenfalls zu ergänzen.
Chancen und Risiken
Mögliche Chancen ergeben sich aus einer anhaltend positiven Entwicklung der Gold-, Platin-, Palladium-, Rhodium-, Kupfer- und Lithiumpreise, stabiler Produktion, sinkenden Stückkosten, dem Keliber-Hochlauf, Burnstone, Mt Lyell, den südafrikanischen Brownfield-Projekten und der Skalierung des Recyclinggeschäfts. Diese Entwicklungen sind nicht sicher und hängen von den jeweiligen Annahmen und Rahmenbedingungen ab.
Ein Investment in Sibanye-Stillwater ist mit erheblichen Risiken verbunden und kann bis zum Totalverlust des eingesetzten Kapitals führen. Zu den wesentlichen Risiken zählen insbesondere Rohstoffpreis-, Wechselkurs-, Inflations-, Energie-, Arbeits- und Materialkostenrisiken, operative und technische Risiken, geologische und metallurgische Risiken, Produktionsausfälle, Sicherheitsrisiken, Arbeitskonflikte und Restrukturierungen, politische und regulatorische Risiken, Genehmigungsrisiken, Finanzierungs- und Liquiditätsrisiken, hohe Kapitalintensität, Projektüberschreitungen, Hochlauf- und Ramp-up-Risiken bei Keliber, Burnstone und Mt Lyell sowie Risiken aus Recyclingvolumen und Feedstock-Verfügbarkeit.
Die aktuelle Kwezi-Konsultation und die arbeitsbezogenen Themen im US-PGM-Geschäft können Produktion, Kosten und Zeitpläne beeinflussen. Die tatsächliche Entwicklung kann von den veröffentlichten Unternehmensplanungen und Studien erheblich abweichen.
Zukunftsgerichtete Aussagen
Diese Veröffentlichung kann zukunftsgerichtete Aussagen und Erwartungen enthalten. Dazu zählen Aussagen über Produktion, Kosten, Rohstoffpreise, Projektentwicklung, Investitionen, Cashflows, Dividenden, Inbetriebnahmen, Produktionssteigerungen, Kostenreduzierungen und die Entwicklung einzelner Geschäftsbereiche. Solche Aussagen beruhen auf Annahmen und Erwartungen zum Zeitpunkt der Veröffentlichung und sind mit bekannten und unbekannten Risiken verbunden. Tatsächliche Ergebnisse können wesentlich abweichen. Anleger sollten zukunftsgerichteten Aussagen kein unangemessenes Vertrauen schenken.
Keine Billigung durch Aufsichtsbehörden
Diese Veröffentlichung wurde weder von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), der British Columbia Securities Commission (BCSC), der Johannesburg Stock Exchange, der New York Stock Exchange noch von einer anderen Wertpapieraufsichtsbehörde geprüft oder genehmigt. Die Bezugnahme auf regulatorische Vorschriften stellt keine Aussage über eine Billigung oder Konformitätsbestätigung durch eine Aufsichtsbehörde dar.
Die Veröffentlichung ist als Promotional Communication beziehungsweise Investor-Relations-Material einzuordnen. Die Beziehung zwischen Sibanye-Stillwater Limited und SRC swiss resource capital AG wird bereits am Anfang dieser Veröffentlichung offengelegt.
Haftung und weitere Hinweise
Alle Informationen wurden mit angemessener journalistischer Sorgfalt zusammengestellt. Trotz sorgfältiger Recherche kann keine Gewähr für die Richtigkeit, Vollständigkeit, Aktualität oder das tatsächliche Eintreten der dargestellten Entwicklungen übernommen werden. Eine Haftung richtet sich nach den gesetzlichen Vorschriften. Zwingende gesetzliche Haftungsansprüche bleiben unberührt. Diese Veröffentlichung ersetzt weder eine eigene Prüfung der Wertpapiere noch eine individuelle Anlageberatung.
Einsatz KI-gestützter Systeme: Bei der Erstellung und redaktionellen Bearbeitung dieser Veröffentlichung können KI-gestützte Systeme als redaktionelle Hilfsmittel eingesetzt werden. Alle zur Veröffentlichung bestimmten Inhalte werden einer substanziellen menschlichen und redaktionellen Prüfung unterzogen. Die Verantwortung für den veröffentlichten Inhalt verbleibt beim verantwortlichen Autor beziehungsweise Herausgeber.
Diese Veröffentlichung ist urheberrechtlich geschützt. Eine vollständige oder auszugsweise Vervielfältigung, Weitergabe oder kommerzielle Nutzung bedarf der vorherigen Zustimmung des Rechteinhabers. Sie stellt insbesondere kein Angebot zum Verkauf oder eine Aufforderung zum Kauf von Wertpapieren in den Vereinigten Staaten dar. Eine Verbreitung in Rechtsordnungen, in denen sie gesetzlich unzulässig ist, ist nicht gestattet.
Verantwortlich im Sinne des § 18 Abs. 2 MStV: Marc Ollinger, SRC swiss resource capital AG

|
Herr Jörg Schulte |
|
|
|
Kommentare
Kontakt
|
|
Herr Jörg Schulte |
|
|
|
Das könnte Sie auch interessieren:
Fed-Zinsentscheid: Steht Gold vor einer explosiven Entlastungsrallye?
Von GOLDINVEST Consulting GmbH
Vor der anstehenden Leitzinsentscheidung der US-Notenbank Federal Reserve formiert sich am Edelmetallmarkt ein klassisches „Buy the News“-Szenario. Da eine mögliche Zinserhöhung um 25 Basispunkte in den jüngsten Abverkäufen bereits weitgehend eingepreist ist, könnte selbst ein vollzogener Zinsschritt den Weg für ... | mehr

Zwei neue Mitglieder im Verwaltungsrat der Kiel Power Systems SE
Von usedSoft
Die Kiel Power Systems SE (KPS) ist seit August 2026 die Holding der Kieler Maschinenwerke GmbH und der Pro-Valve GmbH. Am Standort Kiel-Friedrichsort fertigt die KPS-Gruppe schwere Bauteile für Großmotoren. Dazu zählen zum Beispiel Zylinderkurbelgehäuse, Zylinderköpfe und Pleuelstangen mit Stückgewichten ... | mehr
Storm Exploration: Eric Sprott stockt massiv auf – Milliardär sichert...
Von GOLDINVEST Consulting GmbH
Wenn Rohstoffmilliardär Eric Sprott bei einem kanadischen Micro-Cap persönlich die Führung übernimmt, spitzen Marktteilnehmer im Junior-Mining-Sektor die Ohren: Bei Storm Exploration (TSXV: STRM; WKN: A41AH2) zeichnete die kanadische Investorenlegende den Löwenanteil einer überzeichneten Privatplatzierung. Über seine Investmentgesellschaft 2176423 Ontario Ltd. ... | mehr